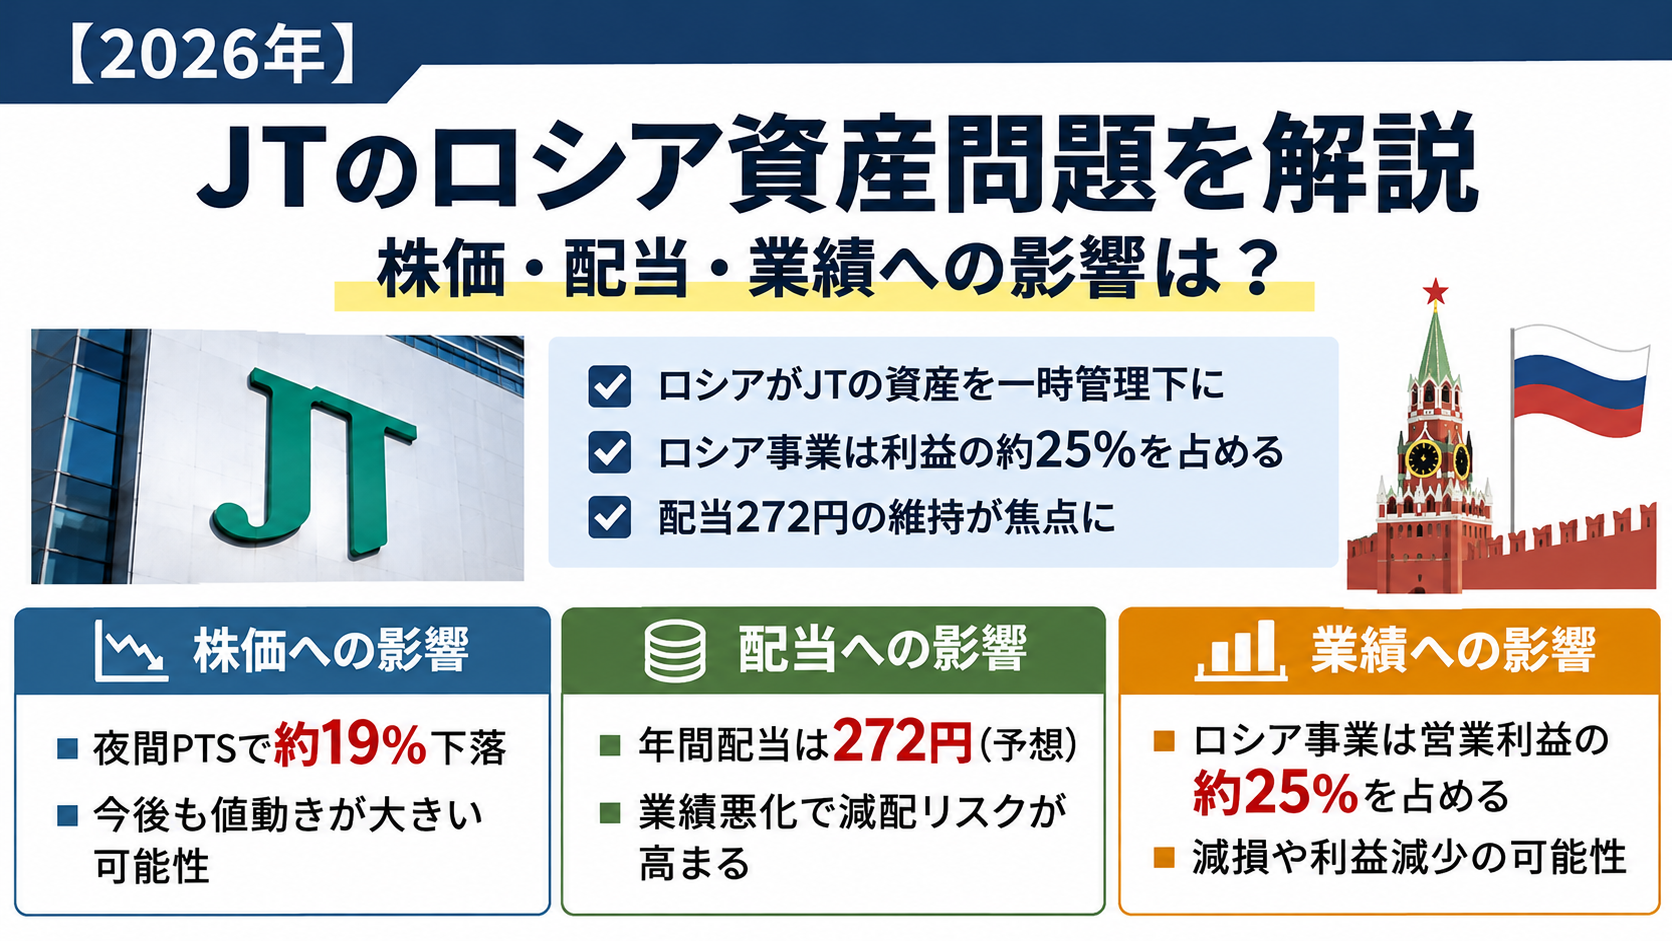
2026年11月5日、JT(日本たばこ産業・証券コード2914)の株主にとって衝撃的なニュースが飛び込んできました。
ロシアのプーチン大統領が、JTのロシア国内資産を現地企業の一時管理下に置く大統領令に署名したのです。
JTといえば、日本株を代表する高配当銘柄の一つ。配当金を目的に長期保有している個人投資家も多いでしょう。
今回のニュースを受けて、気になるのは次の3点です。
- JTの株価は今後どこまで下がるのか?
- 2026年の年間配当272円は維持されるのか?
- ロシア事業を失うことで業績はどれほど悪化するのか?
今回は、JTの直近の決算情報を踏まえて、株価・配当・業績への影響を分析してみます。
※本記事は2026年11月6日午前時点の公開情報に基づくものです。将来の株価や配当を保証するものではありません。
JTのロシア資産が一時管理下に!何が起きた?
2026年11月5日、ロシア政府はJTの海外事業を担うJTインターナショナル(JTI)のロシア国内4法人について、ロシア企業による一時管理の対象としました。
今回の措置では、JT側に所有権は残る一方、経営権は事実上ロシア側に移ると報道されています。
つまり、法的にはJTの資産であっても、これまでどおり自由に経営できるとは限らなくなったわけです。
ロシアは2023年から、欧米などの制裁に対する措置として外国企業の資産を一時管理下に置く制度を運用しています。
今回、JTもその対象となりました。
重要なのは、単なる工場の操業停止ではない点です。
現地企業の経営に関する意思決定が制約されれば、生産や販売を継続できたとしても、その利益をJTグループが従来どおり享受できるとは限りません。
JTの株価は急落!夜間PTSでは約19%安
今回のニュースを受けて、JT株には大きな売り圧力がかかりました。
| 項目 | 株価 |
|---|---|
| 2026年11月5日 東証終値 | 7,769円 |
| 11月5日夜~6日早朝のPTS取引値 | 6,269円 |
| 下落額 | 1,500円 |
| 下落率 | 約19.3% |
JTは11月5日の通常取引では上昇していました。
しかし、その後にロシア資産の一時管理が報じられると、夜間PTSでは一転して大幅安となりました。
PTSは証券取引所とは別の取引市場です。したがって、夜間PTSの価格が、そのまま翌日の東証終値になるわけではありません。
それでも、投資家が今回のニュースを非常に深刻な問題として受け止めていることは確かでしょう。
なぜこれほど株価が下がったのか?
理由は、ロシア事業がJTにとって重要な収益源だからです。
JTは世界各国でたばこ事業を展開していますが、ロシアは特に利益貢献度の高い市場として知られています。
市場が警戒しているのは、ロシア事業の利益が将来失われるリスクに加え、現地資産の減損や経営権回復の見通しが不透明になったことです。
ただし、ロシア事業の利益が25%減ったとしても、必ず株価が25%下落するというわけではありません。
株価には将来の利益だけでなく、配当、成長率、事業リスクなどが織り込まれるためです。
ロシア事業を失うとJTの業績はどうなる?
今回、最も重要なのが業績への影響です。
JTの過去の開示資料では、ロシア事業について、売上収益の約10%、調整後営業利益の約25%を占める規模であることが示されていました。
つまり、ロシアはJTにとって利益率の高い重要市場なのです。
仮にロシア事業からの利益貢献がなくなれば、JT全体の収益力に相当な影響が出ることになります。
2026年のJT業績予想
2026年10月29日に発表された第3四半期決算では、JTは好調な業績を維持していました。
| 項目 | 2026年12月期通期予想 |
|---|---|
| 売上収益 | 3兆9,030億円 |
| 営業利益 | 1兆410億円 |
| 最終利益 | 6,620億円 |
| 1株当たり利益(EPS) | 約373円 |
最終利益は上方修正され、過去最高益の更新が見込まれていました。
しかし、これらの数値は11月5日のロシア大統領令より前に示された予想です。
今回の問題が業績にどの程度影響するかについては、今後のJTの正式な発表を待つ必要があります。
ロシア事業の利益がゼロになったら?
参考として、JTの調整後営業利益がロシア事業の喪失によって25%減少するケースを考えてみます。
これは過去の利益構成比を使った仮定であり、JTの会社予想ではありません。
仮に年間の調整後営業利益を1兆円とすれば、25%は2,500億円です。
単純計算では、ロシア事業からの利益貢献がなくなることで、年間2,500億円規模の利益が失われる可能性を想定することになります。
ただし、ロシア事業の利益割合は過去の数値であり、2026年の実際の影響額はこれだけでは分かりません。
さらに、会計上はロシア子会社を連結対象から外す必要があるのか、資産の減損損失を計上するのかといった問題もあります。
そのため、実際の最終利益への影響は、単純な営業利益の減少額と一致しません。
JTの年間配当272円は維持される?
高配当株投資家にとって最大の関心事は、やはり配当金でしょう。
JTの2026年12月期の年間配当予想は、1株当たり272円です。
| 保有株数 | 年間配当金(税引前) |
|---|---|
| 100株 | 27,200円 |
| 200株 | 54,400円 |
| 500株 | 136,000円 |
| 1,000株 | 272,000円 |
100株の保有でも年間27,200円の配当金が期待できる計算です。
ただし、今回のロシア資産問題は、この配当の持続可能性にも影響する可能性があります。
JTの配当方針は配当性向75%が目安
JTは株主還元方針として、配当性向75%を目安としています。
2026年の予想EPS約373円に対して、年間配当272円なら配当性向は約73%です。
通常の業績見通しでは、配当方針とおおむね整合する水準でした。
しかし、ロシア事業の利益が失われれば、この関係が変わります。
例えば、EPSが20%減少すると仮定した場合、予想EPSは約298円になります。
272円の配当を据え置けば、配当性向は約91%に上昇する計算です。
もちろん、配当性向が一時的に高くなったからといって、直ちに減配が決まるわけではありません。
JTが配当を維持するかどうかは、将来の利益見通し、キャッシュフロー、財務余力、経営判断によって決まります。
現時点で272円の減配が正式決定したわけではありませんが、今後の減配リスクは以前より高まったと考えられます。
JTの配当利回りはどこまで上昇する?
株価が下落すると、配当金が据え置かれる限り、配当利回りは上昇します。
年間配当272円を維持すると仮定して、株価別の配当利回りを計算してみます。
| 株価 | 予想配当利回り |
|---|---|
| 7,769円 | 約3.50% |
| 7,000円 | 約3.89% |
| 6,500円 | 約4.18% |
| 6,269円 | 約4.34% |
| 6,000円 | 約4.53% |
| 5,500円 | 約4.95% |
| 5,000円 | 約5.44% |
株価が6,000円まで下がれば、年間配当272円を前提とした利回りは約4.53%となります。
5,500円なら約4.95%です。
ただし、これはあくまで配当272円が維持された場合の数字です。
仮に年間配当が220円まで減額されれば、株価6,000円でも利回りは約3.67%に低下します。
高配当株を購入する際に注意したいのは、株価下落によって配当利回りが上昇しても、将来の減配によって期待した利回りを得られない可能性があるという点です。
JT株は買い時?今後の株価を3つのシナリオで考える
今回のニュースを受けて、私はJTの今後を3つのシナリオに分けて考えています。
シナリオ① ロシア事業の経営権が回復する
ロシア政府の措置が将来解除され、JTが現地事業の経営権を取り戻すケースです。
この場合、収益見通しが改善し、株価の回復要因になると考えられます。
ただし、現時点で経営権回復の具体的な見通しが示されているわけではありません。
シナリオ② ロシア事業を失うが、他地域で利益を補う
ロシア事業からの利益貢献が失われても、日本や欧州など、他の市場で増益を続けるケースです。
JTにはロシア以外にも大きな収益基盤があります。
値上げや販売数量、コスト削減などによって利益減少をある程度補うことができれば、長期的な業績悪化は抑えられるかもしれません。
ただし、ロシア事業の利益を短期間で完全に補えるとは限りません。
シナリオ③ ロシア事業の損失と追加リスクが重なる
最も厳しいのは、ロシア事業の利益を失うだけでなく、多額の減損損失やその他地域での業績悪化が重なるケースです。
この場合、利益予想の下方修正に加えて、配当政策の見直しが必要になる可能性もあります。
株価が大きく下落したとしても、必ずしも割安とは言えなくなるでしょう。
個人投資家としてJT株をどう考える?
私自身、資産形成では個別株への投資や配当金を重視しています。
その立場からすると、今回のJTのニュースは、高配当株投資のリスクを考えるうえで非常に重要な出来事だと感じます。
JTの業績は、2026年10月の決算まで非常に好調でした。
ところが、その直後にロシア政府の判断によって事業の経営権を失うという事態が発生しました。
企業業績が良くても、地政学的な問題によって株価が大きく下落することがあるのです。
特に高配当株では、目先の配当利回りだけで購入判断をしないことが重要だと思います。
今回のようなケースでは、株価が下がったことだけを理由に飛びつくのではなく、事業の収益力や配当余力を改めて確認する必要があります。
個人的には、JTのロシア事業について追加の情報が出るまでは、慎重に判断したいところです。
まとめ:JTの株価・配当・業績への影響は大きい
今回のロシア政府による一時管理措置は、JTにとって重大な問題です。
ポイントをまとめると、次のとおりです。
- 株価: 夜間PTSでは約19%下落。今後も値動きが大きくなる可能性がある。
- 業績: ロシア事業は過去に調整後営業利益の約25%を占めており、影響は無視できない。
- 配当: 2026年の年間配当予想は272円だが、将来の維持には不透明感がある。
- 長期投資: ロシア以外の事業の利益成長と、配当余力が重要になる。
JTは高い収益力を持つ企業ですが、今回の出来事によって、ロシア事業への依存リスクが改めて浮き彫りになりました。
今後は、JTによる業績影響の説明、ロシア子会社の会計処理、配当予想の変更有無に注目したいと思います。
高配当株投資では、配当利回りの高さだけでなく、その配当を長期間維持できるかどうかを見極めることが大切です。
※本記事は公開情報に基づく個人的な分析であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント