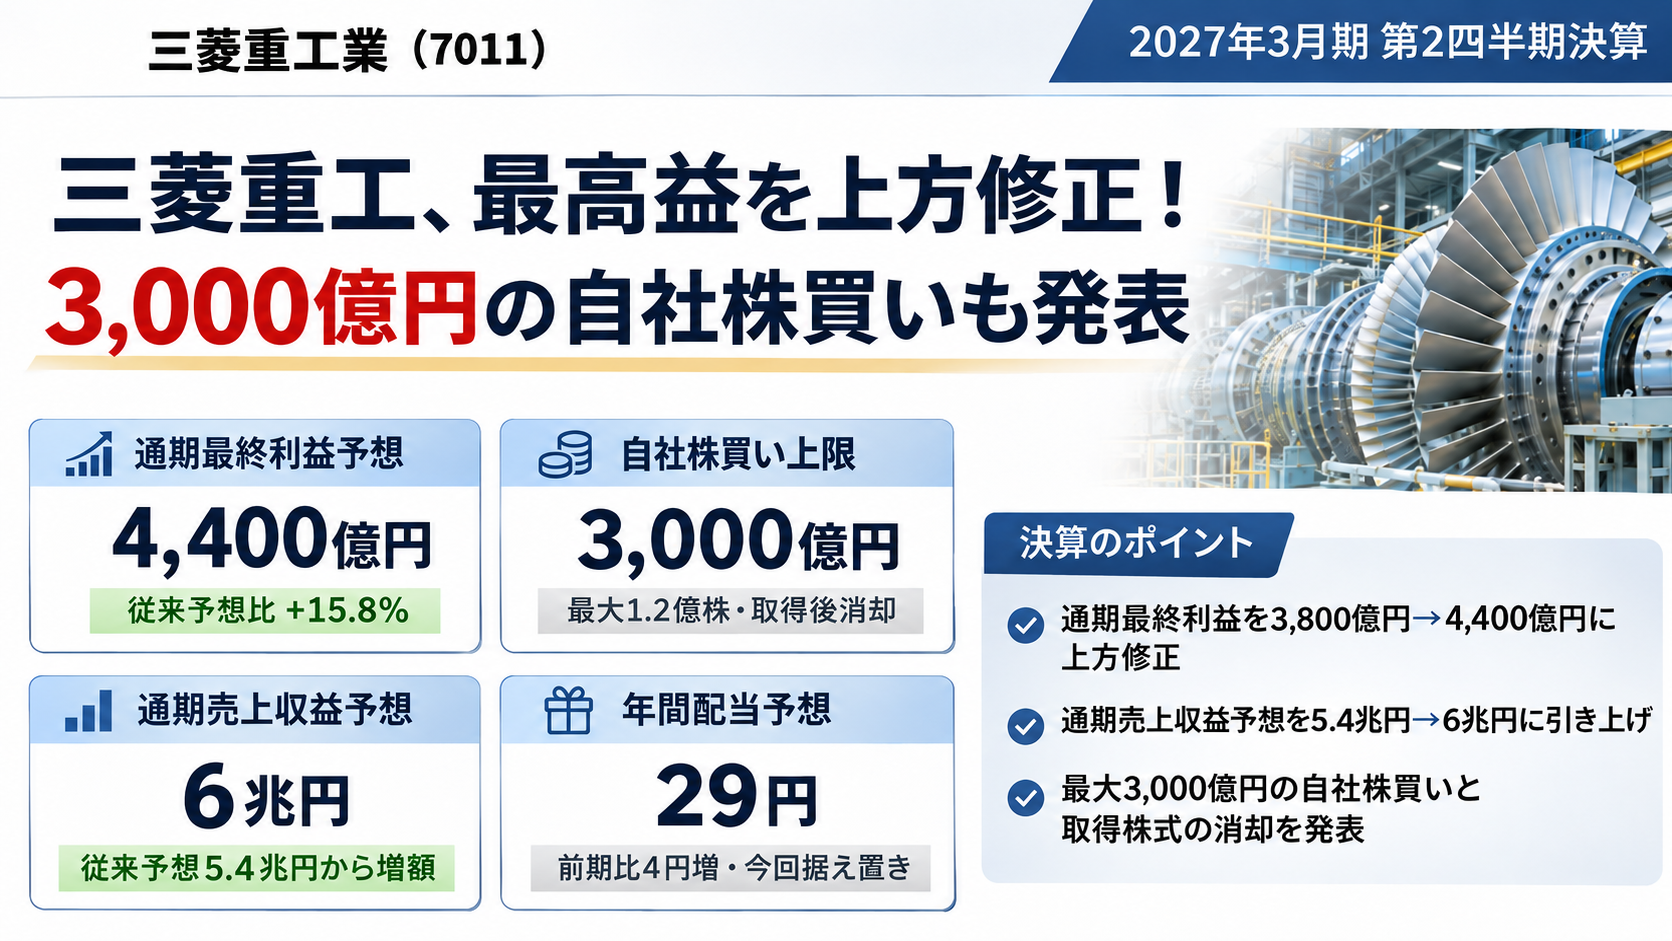
2026年11月6日、三菱重工業(7011)が2027年3月期の第2四半期決算を発表しました。
今回の決算は、業績の上方修正に加えて、大規模な株主還元策も発表される内容となりました。
特に注目したいのは次の3点です。
- 通期最終利益を3,800億円から4,400億円に上方修正
- 通期売上収益予想を6兆円に引き上げ
- 最大3,000億円の自社株買いと取得株式の消却を発表
三菱重工は防衛関連株として注目されがちですが、実際の決算を見ると、ガスタービンや原子力を含むエナジー事業が大きく成長しています。
今回は三菱重工の公式決算資料を基に、業績の内容、配当、自社株買い、今後の株価への影響を考えていきます。
2026年度上期決算は大幅増収増益
まずは2026年4~9月の決算実績を確認します。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 受注高 | 3兆6,125億円 | +9.0% |
| 売上収益 | 2兆5,232億円 | +19.4% |
| 事業利益 | 2,493億円 | +45.3% |
| 最終利益 | 2,032億円 | +76.9% |
売上収益が約19%増加した一方、事業利益は約45%増加しました。
単に売上が伸びているだけでなく、利益率も改善しています。
事業利益率は前年同期の8.1%から9.9%へ上昇しました。
なお、最終利益の大幅増加には、事業利益の増加に加えて為替差益や金融収益の影響も含まれます。
通期利益を4,400億円へ上方修正
今回の決算で特に大きかったのが、通期業績予想の引き上げです。
| 項目 | 従来予想 | 修正後 |
|---|---|---|
| 受注高 | 7兆円 | 8兆円 |
| 売上収益 | 5兆4,000億円 | 6兆円 |
| 事業利益 | 5,400億円 | 6,000億円 |
| 最終利益 | 3,800億円 | 4,400億円 |
| ROE | 12% | 14% |
最終利益は600億円の上方修正です。
前期の最終利益3,321億円と比較すると、32.5%の増益を見込んでいます。
さらに注目したいのは、事業利益が6,000億円に達する見通しとなったことです。
三菱重工は決算説明資料で、GTCC、原子力、防衛を中心に事業が想定以上に順調であると説明しています。
また、将来的に事業利益7,000億円を超えて成長を続けるための基礎を確認したとの考えも示しています。
今後も高い利益成長が続くのか、注目したいところです。
利益成長を牽引するのはエナジー事業
今回の決算で個人的に注目したのは、エナジー部門の好調さです。
2026年度上期のエナジー部門の業績は以下のとおりです。
- 受注高:2兆3,042億円
- 売上収益:1兆1,225億円
- 事業利益:1,451億円
特に事業利益は前年同期比約80%増となっています。
主な要因はGTCC、航空エンジン、原子力事業の好調です。
GTCCは北米・アジアで受注好調
GTCCはガスタービン・コンバインドサイクルの略称で、ガスタービンと蒸気タービンを組み合わせた高効率な発電設備です。
三菱重工によると、北米やアジアで受注が好調に推移しており、売上増加に加えて採算改善も進んでいます。
大型ガスタービンの契約残台数は83台、発電容量では37GWとなっています。
こうした豊富な受注残が、今後の売上や利益につながることが期待されます。
原子力事業も大きく成長
原子力事業も非常に好調です。
上期の受注高は前年同期の1,824億円から2,784億円に増加。
売上収益も1,027億円から1,521億円に伸びています。
さらに通期の原子力事業の受注高予想は4,500億円から6,000億円へ、売上収益予想も4,000億円から5,500億円へ引き上げられました。
会社は、原子燃料サイクル関連工事の増加などを上方修正の要因として挙げています。
防衛やガスタービンだけでなく、原子力も三菱重工の成長を支える重要な事業になっていると感じます。
防衛事業も増収増益
航空・防衛・宇宙部門の上期事業利益は763億円となり、前年同期比27%増でした。
受注高は前年同期比で減少していますが、これは前年同期に大型受注があった反動によるものです。
一方、受注済み案件の工事が進捗したことで、売上収益と事業利益は増加しています。
通期の航空・防衛・宇宙部門の事業利益予想も、1,700億円から1,800億円へ上方修正されました。
防衛関連の受注が実際の売上や利益につながり始めていることが分かります。
最大3,000億円の自社株買いを発表!
今回の決算で投資家にとって特に重要なのが、自社株買いの発表です。
三菱重工は最大3,000億円の自己株式取得を決議しました。
概要は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 取得金額 | 最大3,000億円 |
| 取得株式数 | 最大1億2,000万株 |
| 発行済株式に対する割合 | 最大3.6% |
| 取得期間 | 2026年11月9日~2027年11月8日 |
| 取得方法 | 市場買付 |
| 取得後 | 取得株式を全株消却予定 |
これはかなり大きな株主還元策です。
自社株買いには、一般的に株式需給の改善や、発行済株式数の減少による1株当たり利益(EPS)の押し上げ効果が期待されます。
今回は取得した株式を全株消却する予定のため、発行済株式数を減らす効果もあります。
ただし、3,000億円はあくまでも上限であり、実際に取得する金額や株数が確定しているわけではありません。
配当予想は年間29円で据え置き
2027年3月期の年間配当予想は29円です。
前期の25円からは4円の増配となる見込みですが、今回の決算発表による追加の増配はありませんでした。
- 中間配当:14円
- 期末配当予想:15円
- 年間配当予想:29円
利益が大きく上方修正されたので、増配を期待していた投資家もいるかもしれません。
一方、今回は最大3,000億円の自社株買いが発表されており、会社としては配当だけでなく自己株式取得による株主還元も重視していると考えられます。
注意点はIGCC関連の損失
好調な決算ではありますが、気になる点もあります。
決算説明資料では、2021年に納入した勿来・広野IGCCプラントに関連して、2026年度に700億円の損失を計上していることが示されています。
IGCCは石炭ガス化複合発電のことです。
こうした大型プラント事業では、工事費用の増加や技術的な問題などが採算に影響する場合があります。
今回はこの損失を織り込んだ上で事業利益6,000億円を見込んでいますが、今後の追加損失の有無については引き続き確認したいところです。
また、上期のフリーキャッシュフローは4,683億円と好調ですが、子会社売却による資金流入も含まれているため、すべてを継続的な事業活動による現金創出力と捉えるべきではありません。
三菱重工の株価は今後どうなる?
今回の決算を受けて、三菱重工の株価がどう動くのか気になるところです。
業績面では非常に強い内容だと思います。
売上収益、事業利益、最終利益のすべてが大きく伸びており、さらに通期予想も上方修正されました。
加えて、最大3,000億円の自社株買いも発表されています。
ただし、株価は業績だけで決まるわけではありません。
重要なのは、市場がどこまで好決算を事前に織り込んでいたかという点です。
三菱重工は防衛関連や電力需要拡大のテーマ株として注目されてきました。
そのため、好業績が続いていても、将来の成長期待がすでに株価に反映されていれば、株価が調整する可能性もあります。
個人的には、短期的な値動きよりも、GTCCや原子力、防衛事業の受注が今後どの程度利益につながるのかを重視したいと考えています。
まとめ:三菱重工は業績も株主還元も強化
今回の三菱重工の決算は、非常に力強い内容でした。
通期最終利益は4,400億円、事業利益は6,000億円へ上方修正されました。
さらに最大3,000億円の自社株買いも発表され、株主還元の面でも大きな動きがありました。
特に注目したいのは、エナジー事業の成長です。
ガスタービン、原子力、防衛など、複数の分野で事業拡大が進んでいる点は三菱重工の強みと言えるでしょう。
一方で、IGCC関連の損失や、株価にすでに織り込まれている成長期待には注意が必要です。
業績が好調であることと、今の株価が割安であることは別の問題です。
今後も三菱重工の決算と株主還元策を継続して確認していきたいと思います。
コメント