2026年11月6日、JT(日本たばこ産業・2914)の株価がストップ安となりました。
原因は、ロシア政府がJTの現地法人を一時管理下に置くと発表したことです。
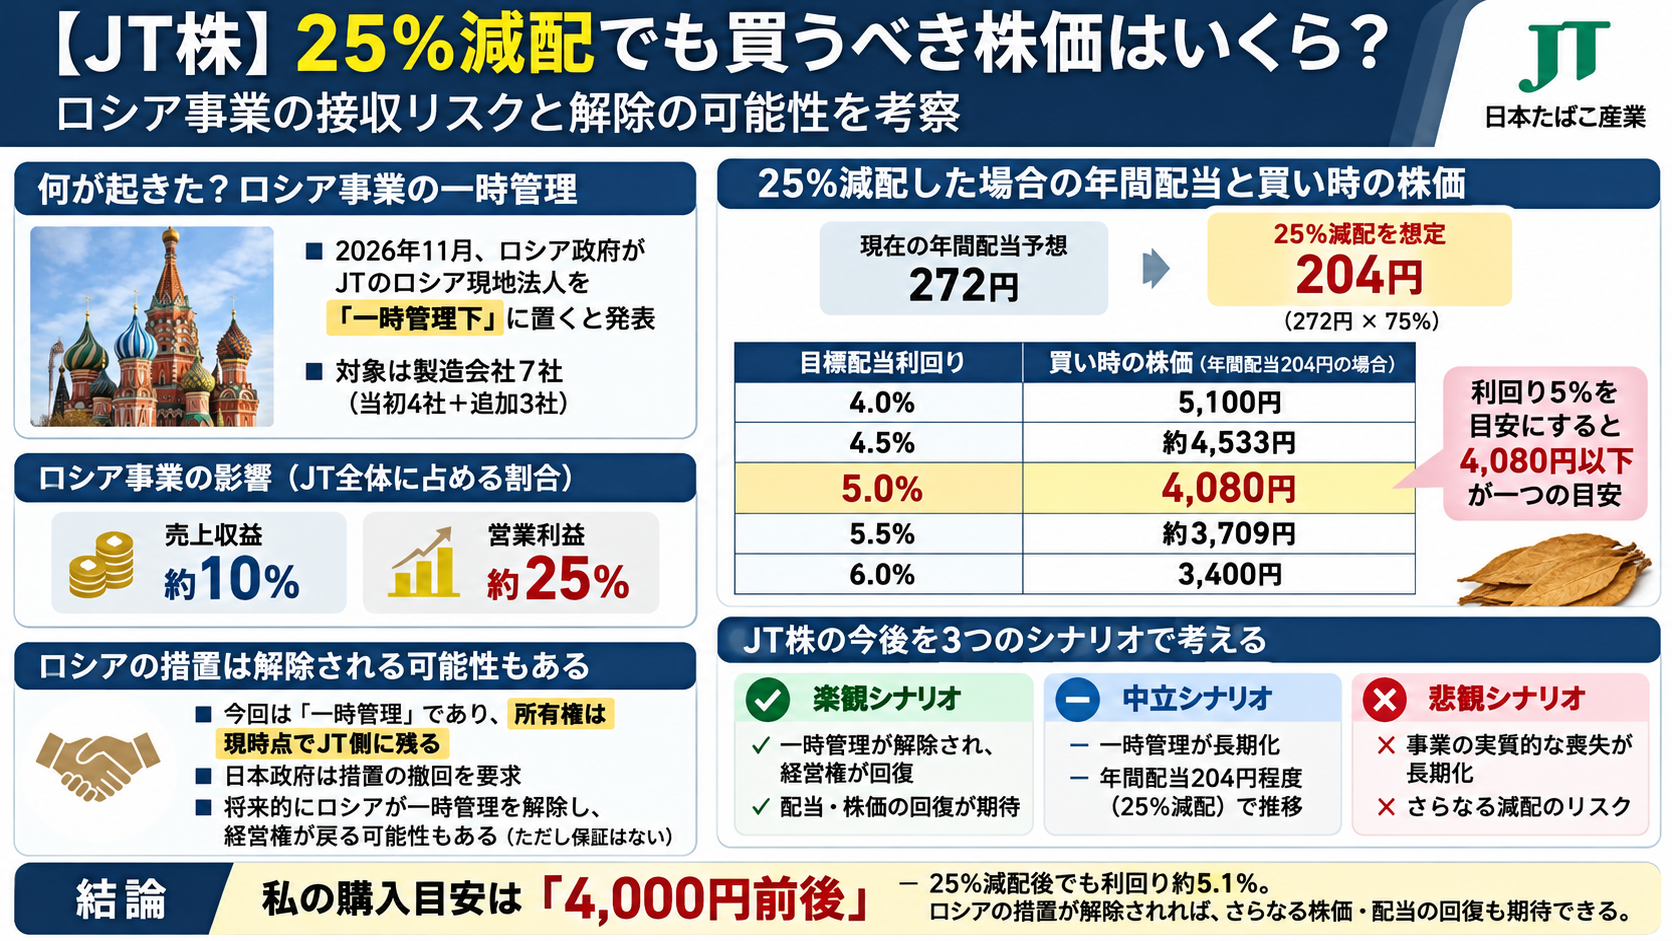
JTのロシア事業はグループ全体の利益の約25%を占めるとされており、今後の業績や配当に対する懸念が高まっています。
高配当株として人気のJTですが、今後も安心して配当を受け取れるのでしょうか。
今回は、年間配当が25%減少するという保守的なシナリオを想定し、買いたい株価を計算してみます。
また、ロシア政府が一時管理措置を解除する可能性についても考察します。
JT株がストップ安!ロシア事業で何が起きた?
2026年11月5日、ロシアのプーチン大統領は、JTのロシア現地法人をロシア企業の一時管理下に置く大統領令に署名しました。
JTは翌6日、製造会社4社が対象になったことを公表しました。
さらに、11月7日には新たに3社が対象に追加されたことが報じられています。
これにより、JTはロシア事業における製造から販売までの経営権を事実上失う形となっています。
この事態を受け、11月6日のJT株価は前日比1,500円安の6,269円で取引を終了。下落率は約19.3%となりました。
高配当株として知られるJTが、一日でこれほど大きく下落したことには驚きました。
ただし、今回の措置がJTにどれほどの損失をもたらすのかは、まだ確定していません。
ロシア事業はJTの営業利益の約25%を占める
今回の問題を考える上で重要なのが、JTにとってロシア事業がどれほど大きいかという点です。
報道によると、ロシア事業がJTグループ全体に占める割合は以下のとおりです。
| 指標 | ロシア事業の割合 |
|---|---|
| 売上収益 | 約10% |
| 営業利益 | 約25% |
売上収益に占める割合は約10%ですが、利益では約25%を占めています。
つまり、ロシア事業はJTにとって収益性の高い重要な事業だったと考えられます。
仮にロシア事業からの利益を完全に失えば、JT全体の収益力に大きな影響が出る可能性があります。
しかし、営業利益が25%減ることと、配当が25%減ることは同じではありません。
他地域の事業成長やコスト削減、税金、為替、配当政策などによって、実際の影響は変わります。
そこで今回は、計算を分かりやすくするため、年間配当が25%減少すると仮定します。
JTが25%減配した場合、年間配当はいくら?
JTが2026年10月29日に公表した年間配当予想は、1株当たり272円です。
これが25%減少した場合、年間配当は次のようになります。
272円 × 75% = 204円
仮に年間配当204円が今後も継続するとした場合、株価によって配当利回りはどの程度変わるのでしょうか。
25%減配したJT株の買い時を計算
年間配当204円を前提に、購入株価ごとの配当利回りを計算しました。
| JT株価 | 25%減配後の利回り |
|---|---|
| 6,269円 | 3.25% |
| 6,000円 | 3.40% |
| 5,500円 | 3.71% |
| 5,000円 | 4.08% |
| 4,500円 | 4.53% |
| 4,000円 | 5.10% |
| 3,500円 | 5.83% |
| 3,000円 | 6.80% |
※配当利回りは税引前。年間配当204円が維持されるという仮定に基づく計算です。
11月6日の終値6,269円では、減配後の想定利回りは3.25%にとどまります。
これでは、ロシア事業に関する不透明感を引き受けるには少し物足りないと感じます。
一方、株価が4,000円まで下落すれば、25%減配しても利回りは5.1%です。
私なら、25%減配後でも5%程度の利回りを確保できる4,000円前後を、一つの購入目安にしたいと考えています。
もちろん、4,000円まで下がるという予想ではありません。また、株価が4,000円なら必ず割安という意味でもありません。
あくまで配当利回りから逆算した、個人的な購入検討ラインです。
ロシア政府が一時管理措置を解除する可能性もある
ここまで悲観的なシナリオを検討してきましたが、ロシア事業が永久に失われると決まったわけではありません。
今回の措置は、ロシア企業による「一時管理」という形を取っています。
一時管理は、直ちに所有権そのものが正式に移転することを意味するわけではありません。
もっとも、JTが事業の経営権を事実上失っていることは重大な問題です。
今後、ロシア政府が措置を解除する可能性も考えられますが、現時点で解除の時期や条件が明らかになっているわけではありません。
日本政府はすでに今回の措置に抗議し、撤回を求めています。
将来的に外交関係や国際情勢が変化すれば、ロシア側の対応が変わる可能性はあります。
一方で、措置が長期化したり、解除されたとしても事業が以前と同じ状態に戻らなかったりする可能性もあります。
私は、一時管理措置の解除を期待する余地はあるものの、それを前提にJT株を購入するのはリスクが高いと考えています。
ロシア事業の今後を3つのシナリオで考える
JTの投資判断では、次の3つのシナリオを考えておくことが重要だと思います。
① 楽観シナリオ:ロシア事業が回復
ロシア政府が一時管理措置を解除し、JTが経営権を取り戻すケースです。
この場合、ロシア事業からの利益が回復すれば、JT全体の業績や配当への懸念が和らぐ可能性があります。
仮に年間配当272円を維持できれば、購入株価4,000円に対する配当利回りは6.8%です。
ただし、措置解除によって従来の利益水準がそのまま回復する保証はありません。
② 中立シナリオ:一時管理が長期化
ロシア事業の経営権を取り戻せない状態が続くケースです。
この場合、JTのロシア以外の事業がどれだけ収益を維持・拡大できるかが重要になります。
仮に年間配当が204円になったとしても、4,000円で購入できれば配当利回りは5.1%です。
ロシア事業が回復しなくても、その他の事業から安定した配当を受け取れるのであれば、投資対象として検討する余地はあると考えます。
③ 悲観シナリオ:さらなる利益減少と減配
注意したいのは、25%の減配で済まない可能性です。
ロシア事業に関連する損失に加え、他地域の業績悪化などが重なれば、配当がさらに減少するリスクもあります。
例えば、年間配当が当初の272円から40%減少すると、163.2円になります。
この場合、4,000円で購入しても配当利回りは約4.08%です。
また、仮に配当が維持されたとしても、JT株の市場評価が低下すれば、株価がさらに下落することも考えられます。
高配当株への投資では、目先の利回りだけでなく、将来も配当を維持できる収益力が重要だと思います。
JT株はロシア事業がなくても魅力的なのか?
ここで確認しておきたいのは、JTのロシア以外の事業です。
JTは世界各国でたばこ事業を展開しており、ロシアだけに依存している企業ではありません。
2026年10月29日に発表された第3四半期決算では、1〜9月の売上収益が前年同期比13.6%増、調整後営業利益も21.6%増と好調でした。
ただし、これらはロシア事業に今回の措置が講じられる前の実績です。
今後は、ロシア事業の影響を除いた収益力を確認する必要があります。
特に注目したいのは、以下の点です。
- ロシア事業の利益が今後どのように連結業績に反映されるか
- ロシア以外の事業で利益成長を継続できるか
- 配当性向75%を目安とする株主還元方針が維持されるか
- 一時管理措置の解除や資産回復に進展があるか
- 減損損失などの一時的な損失が発生するか
これらの情報が明らかになるにつれ、JT株の評価も変わってくると考えています。
関連記事
【2026年】JT株価が急落!ロシア資産の一時管理で配当272円はどうなる?業績への影響を徹底分析
JTだけじゃない?ロシアに事業・資産を持つ日本の上場企業を調べてみた
まとめ:私は4,000円前後を一つの購入目安にしたい
今回のロシア事業問題によって、JT株の投資環境は大きく変わりました。
2026年11月6日の株価は6,269円まで下落しましたが、現在の配当予想だけを見て割安だと判断するのは早いと思います。
年間配当が25%減少して204円になると仮定すると、次のようになります。
| 株価 | 想定配当利回り | 私の考え |
|---|---|---|
| 6,000円 | 3.40% | 慎重に様子見 |
| 5,000円 | 4.08% | 購入を検討 |
| 4,000円 | 5.10% | 魅力を感じる水準 |
| 3,500円 | 5.83% | 追加リスクを確認して検討 |
私としては、ロシア事業が回復しないケースでも、ある程度納得できる利回りで購入したいところです。
そして、将来的にロシア政府が一時管理措置を解除し、JTの収益力が回復するのであれば、それは追加的なリターンにつながる可能性があります。
「悪いシナリオでも納得できる価格で買い、良いシナリオが実現すればさらに利益を得る」
こうした考え方で、JT株の買い時を判断したいと思います。
なお、4,000円という価格は企業価値を精緻に算定した適正株価ではなく、25%減配後の配当利回りを基準にした私個人の購入検討ラインです。
今後のJTの開示内容を確認しながら、投資判断を見直していきたいと思います。
※本記事は2026年11月8日時点の情報に基づく個人的な考察であり、特定銘柄の購入を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント